上周三下午三点,新街口地下通道的风裹着糖炒栗子的香往衣领里钻。我陪老周去负一层那家开了快十年的女装店退卡。
老周攥着三张卡,最上面那张的边缘已经磨得发毛,卡面印的”VIP”字样掉了一半漆——那是2019年她充三千送五百的时候办的,整整四年,卡套换了三个,卡本身没离过她的通勤包。

磨毛的储值卡,是最早的会员体系原型

放在以前,这种储值卡就是实体店里最管用的留客工具。充的钱越多,折扣力度越大,相当于把用户的钱包提前绑在店里。老周当初办卡的时候,就是因为导购跟她说,以后上新了会第一时间给她留她常穿的M码,不用等换季打折再来捡漏。
那时候的会员体系简单,没有复杂的积分规则,没有跨店的权益拼接,所有的好处都看得见——卡里的余额,固定的折扣,店员记得你常穿的码数。老周说,那几年她每个月都会去逛一次,哪怕不买东西,也会跟导购聊两句最近流行的版型。
跨店凑出来的权益,为什么留不住老客
变化是从去年开始的。女装店老板拉着隔壁的咖啡店、美甲店、花艺店凑了个联合会员,说充一千就能享遍所有店的折扣。老周当时跟着凑了热闹,充了钱才发现,原来的老储值卡权益被拆分了。
导购小姑娘指尖在POS机上敲了三分钟,抬头说,姐,老卡的余额现在不能转去联合会员的账户,要退的话得扣之前送的五百块的对应比例。
老周把卡往台面上一放。
“我当初充这三千,就是图你家每次上新给我留码数,现在倒好,我去隔壁买杯咖啡要掏会员码,去做美甲还要掏另一个码,我手机里存了七个会员码,比我门禁卡还多。”

其实这种联合会员的逻辑很直接——每家店的客流都有限,凑在一起就能共享用户池,摊薄获客的成本。但很少有人算过,当权益被拆得七零八落的时候,用户的感知是混乱的。没人愿意为了凑满减,在三个不同的小程序里来回跳转,更别说原来的老用户,发现自己之前攒的权益被稀释,那种被辜负的感觉,比从来没办过卡还难受。
会员体系的核心,从来不是折扣
退完卡我们沿着石鼓路往地铁站走,路过那家开了三年的买手店,老周熟门熟路地推了门。
这家店没有强制储值的要求,也没有复杂的满减规则。只要你留过手机号,不管消费多少,系统都会记下你试过的版型、喜欢的颜色、甚至你对材质的偏好。上个月老周试过一件藏青色的廓形西装没买,这周店员就发微信给她,说同版型的浅灰色款到了,附了一张她上次试穿时,店员随手拍的镜子照的照片。
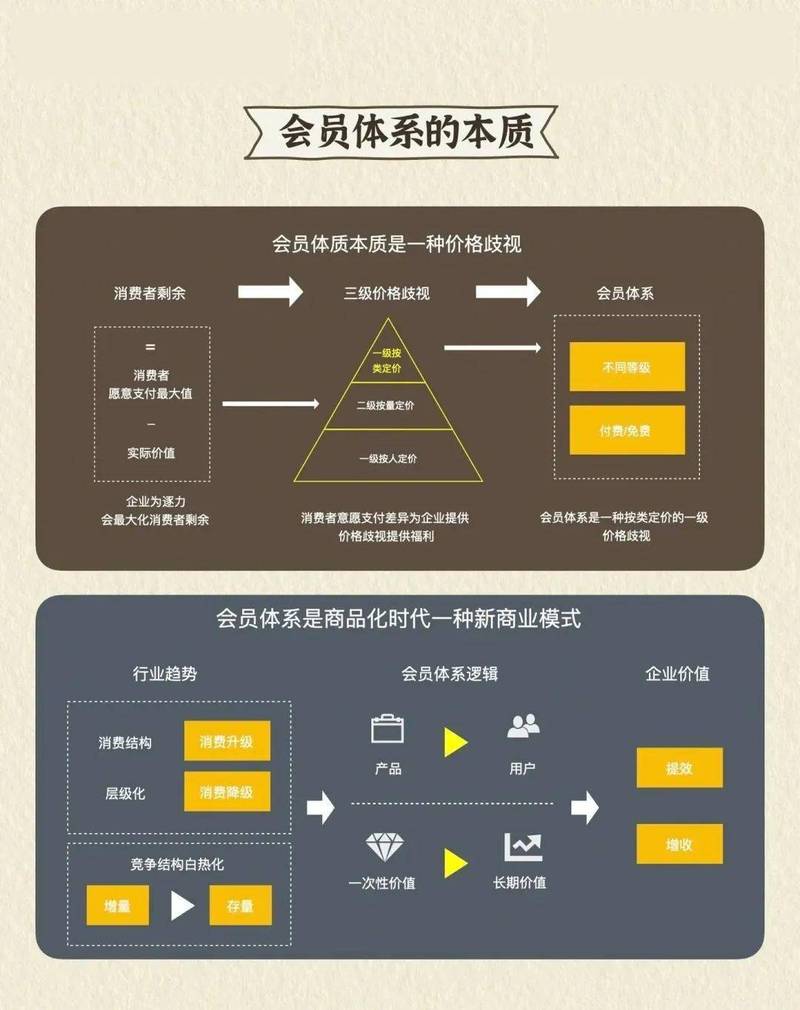
能留住人的会员体系,从来不是把折扣算得有多精。买手店老板跟我聊过,她算过一笔账,做满减折扣的会员,用户来一次就走,算下来获客成本比街边发传单还高。反倒是那些记着用户偏好的会员,每年会主动带朋友来,哪怕不打折,也愿意为了”被记住”的感觉买单。
那天从买手店出来,老周手里拎着西装的纸袋子,没再吐槽手机里的会员码太多。风还是跟之前一样,裹着路边小店飘出来的烤肠香,她掏手机给我看,买手店的会员界面里,备注栏写着”常穿M码,不喜欢太收腰的版型,对羊毛材质敏感”。
我突然想起老周那张磨毛的储值卡。其实这么多年,会员体系的形式变了又变,从塑料卡到电子码,从单店储值到跨店联合,内核从来没怎么变过——你得真的把用户当具体的人,而不是一串可以被运营的消费数字。